付加年金は、国民年金の保険料に月額400円を上乗せして納めることで、将来受け取る老齢基礎年金を増やせる制度です。申し込みは市区町村役場や年金事務所の窓口だけでなく、マイナポータルを利用した電子申請にも対応しています。2026年度も基本的な保険料は月400円で、付加保険料を納めた月数に応じて年金額が決まります。
ただし、誰でも加入できるわけではありません。国民年金保険料の免除・納付猶予を受けている人や、国民年金基金の加入者などには制限があります。また、申し込みをした月から納付が始まり、過去にさかのぼって加入することはできません。手続きを後回しにすると、その分だけ付加年金を積み立てる機会を失うため、加入資格と申請方法を先に確認しておくことが大切です。
【2026年最新】付加年金とは?月400円で将来の年金はいくら増える?
付加年金は、国民年金の老齢基礎年金に上乗せして受け取れる公的な年金制度です。自営業者やフリーランスなど、国民年金第1号被保険者を中心に利用されています。
制度の特徴は、毎月400円という比較的小さな負担で、納付した月数に応じた年金を生涯にわたって受け取れることです。
付加保険料は2026年度も月額400円日本年金機構が2026年7月23日に更新した「付加保険料の納付」によると、付加保険料は1カ月につき400円です。
2026年度(令和8年度)の国民年金保険料は月額17,920円なので、付加年金に加入した場合、通常の保険料と合わせて月額18,320円を納めることになります。
付加保険料は通常の国民年金保険料とは別の上乗せ分です。加入は任意ですが、対象者であれば将来の老齢基礎年金を増額する手段として検討できます。
付加年金の受給額計算方法付加年金の年額は、次の計算式で求められます。
付加年金の年間受給額=200円×付加保険料を納めた月数
例えば、10年間付加保険料を納めた場合、納付月数は120カ月です。年間の付加年金額は24,000円になります。
納付期間ごとの負担額と受給額を比較すると、次のようになります。
| 納付期間 | 納付総額 | 年間の付加年金額 |
|---|---|---|
| 1年間 | 4,800円 | 2,400円 |
| 5年間 | 24,000円 | 12,000円 |
| 10年間 | 48,000円 | 24,000円 |
| 20年間 | 96,000円 | 48,000円 |
| 30年間 | 144,000円 | 72,000円 |
| 40年間 | 192,000円 | 96,000円 |
日本年金機構の公表例でも、20歳から60歳までの40年間、付加保険料を納めた場合、年間96,000円が老齢基礎年金に上乗せされると説明されています。
なお、この96,000円は通常の老齢基礎年金に追加される金額です。老齢基礎年金そのものの受給額とは別に計算します。
「2年で元が取れる」といわれる仕組み付加年金の大きな特徴は、受給開始から2年間で納付した付加保険料の総額に相当する金額を受け取れる計算になっていることです。
例えば、10年間加入した場合は次のようになります。
- 付加保険料の納付総額:48,000円
- 1年間の付加年金額:24,000円
- 2年間の受給総額:48,000円
つまり、65歳から通常どおり受給を開始した場合、67歳までの2年間で納付総額と同額に達する計算です。67歳以降も受給すれば、その分だけ累計受給額は増えていきます。
ただし、これは税金や物価変動、資金の時間的価値を考慮しない単純な名目額の比較です。付加年金には物価スライドがないため、将来の物価上昇に合わせて受給額が自動的に増える仕組みではありません。
長生きした場合の年金収入を確保する制度として魅力がある一方、インフレへの備えとは役割が異なる点を理解しておきましょう。
【加入前に確認】付加年金の加入条件と申し込みできない人
付加年金の申し込みで最初に確認したいのが、自分の国民年金の被保険者区分です。会社員や扶養されている配偶者など、国民年金の加入者であっても対象外となるケースがあります。
付加年金に加入できる人日本年金機構が定める基本的な加入対象者は、次の2つです。
- 国民年金第1号被保険者
- 65歳未満の国民年金任意加入被保険者
第1号被保険者には、自営業者、フリーランス、農業従事者、学生、無職の人などが含まれます。ただし、学生であっても学生納付特例を利用している期間は付加年金に加入できません。
60歳以降に国民年金へ任意加入している人も、原則65歳未満であれば対象になります。
付加年金に加入できない人次の条件に該当する場合、原則として付加保険料を納めることはできません。
| 対象・状況 | 加入可否 | 理由・注意点 |
|---|---|---|
| 自営業者・フリーランス | ○ | 第1号被保険者であることが基本条件 |
| 会社員・公務員 | × | 原則として第2号被保険者 |
| 第3号被保険者 | × | 配偶者の扶養に入っている人 |
| 国民年金保険料の全額免除 | × | 免除期間中は加入不可 |
| 国民年金保険料の一部免除 | × | 同上 |
| 納付猶予を利用している人 | × | 同上 |
| 学生納付特例を利用している人 | × | 同上 |
| 産前産後期間の免除対象者 | ○ | 特例として付加保険料を納付可能 |
| 国民年金基金の加入員 | × | 付加年金相当の給付が含まれる |
| 農業者年金の被保険者 | ○ | 付加保険料の納付が必要 |
特に注意したいのが、国民年金保険料の免除と産前産後期間の免除の違いです。
法定免除、全額免除、一部免除、納付猶予、学生納付特例では付加年金に加入できません。一方、産前産後期間の免除は通常の免除とは扱いが異なり、付加保険料を納めることができます。
また、農業者年金の被保険者は、一般的な任意加入とは異なり、付加保険料の納付が必要です。通常の付加保険料納付申出ではなく、付加保険料該当届を提出する手続きになります。
加入資格を失うタイミングにも注意会社を退職して厚生年金から国民年金第1号被保険者に変わった場合や、配偶者の扶養から外れた場合は、付加年金を検討できるタイミングです。
ただし、国民年金の加入区分が変わっただけで、付加年金まで自動的に申し込まれるわけではありません。過去に付加年金に加入していた人が再び国民年金に任意加入する場合も、改めて手続きが必要になることがあります。
国民年金の種別変更と付加年金の申し込みを別々に確認することが、手続き漏れを防ぐポイントです。
【申し込み方法】市区町村役場・年金事務所での手順と必要書類
付加年金の申し込みは、居住地の市区町村役場にある国民年金担当窓口、または最寄りの年金事務所で手続きできます。
基本的には所定の届書を提出する方法です。難しい計算や複雑な審査書類を自分で作成する必要はありません。
申し込みに必要な書類一般的な手続きで準備しておきたいものは次のとおりです。
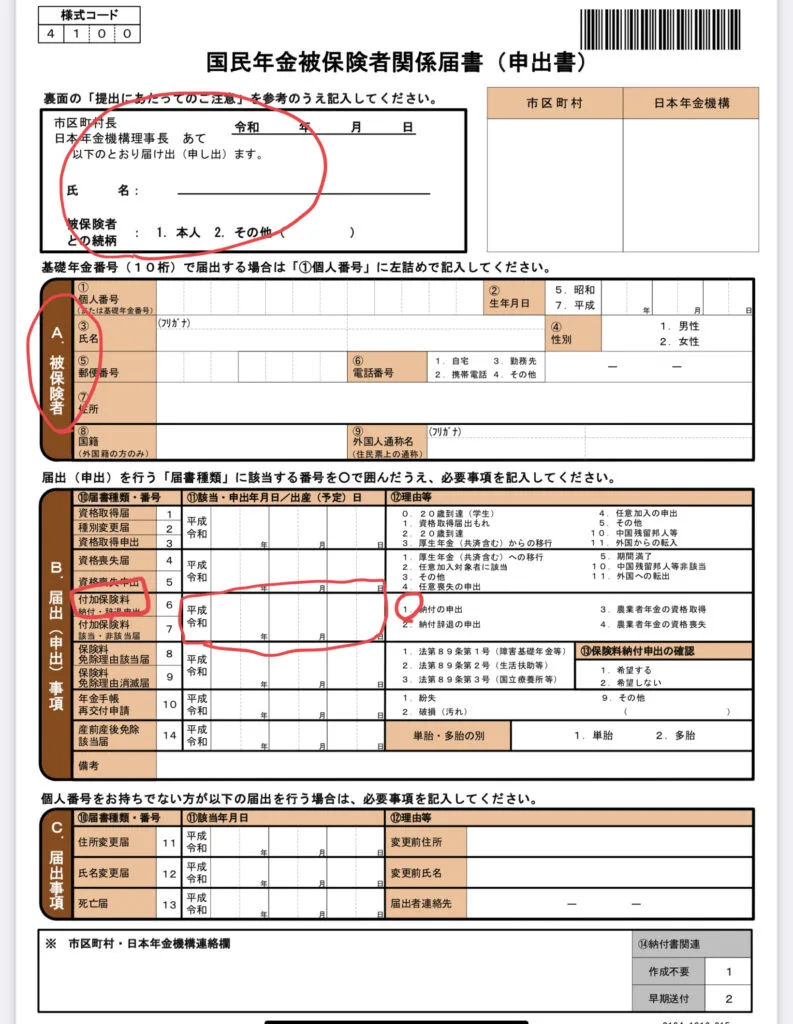
- 国民年金被保険者関係届書(申出書)
- 基礎年金番号が確認できる書類、またはマイナンバーが確認できるもの
- 本人確認書類(マイナンバーカード、運転免許証など)
基礎年金番号は、基礎年金番号通知書や年金手帳、各種年金関係通知書などで確認できます。
マイナンバーを記入した届書を郵送する場合は、本人確認書類の写しを添付する必要があります。窓口で提出する場合の本人確認方法については、提出先の案内に従ってください。
なお、マイナポータルから付加保険料納付申出を行う場合、付加保険料納付申出書の電子申請では添付書類は不要です。
市区町村役場での申し込み手順窓口で申し込む場合は、次の流れで進めます。
STEP1:国民年金担当窓口へ行く
住民票のある市区町村役場の国民年金担当窓口で、付加年金に加入したい旨を伝えます。
STEP2:申出書を記入する
国民年金被保険者関係届書(申出書)に氏名、住所、個人番号または基礎年金番号などを記入します。
付加保険料の納付申出であることを確認し、申出年月日などの必要事項を記入してください。
STEP3:窓口に提出する
記入した申出書と必要な本人確認書類などを提出します。記入漏れや被保険者区分に問題がなければ、手続きが進みます。
STEP4:納付開始と納付方法を確認する
申出が受け付けられたら、付加保険料の納付が始まります。納付書の送付や口座振替など、具体的な納付方法についても確認しておきましょう。
日本年金機構への手続きは郵送でも可能日本年金機構が公開している所定の届書を利用すれば、郵送による申し込みも可能です。
郵送の場合、納付開始月は申出書が提出先で受け付けられた日の属する月となります。書類を投函した日ではないため、月末近くに郵送する場合は注意してください。
郵送時には、マイナンバーを記載した場合の本人確認書類の添付など、提出上の条件も確認しておきましょう。
【スマホで完結】付加年金はマイナポータルから電子申請できる?
2026年現在、付加年金の申し込みはマイナポータルから電子申請できます。市役所や年金事務所へ出向く時間がない人にとって、便利な手続き方法です。
日本年金機構は2026年10月1日更新の電子申請案内で、付加保険料納付申出と納付辞退の両方を電子申請の対象として掲載しています。
電子申請に必要な準備申し込みを始める前に、次のものを用意してください。
- マイナンバーカード
- 利用者証明用電子証明書の暗証番号(数字4桁)
- 券面事項入力補助用暗証番号(数字4桁)
- マイナポータルの利用者登録
マイナンバーカードの電子証明書が有効であること、登録住所や氏名などの情報に変更がある場合は必要な更新が済んでいることも確認しましょう。
マイナポータルでの具体的な申請手順日本年金機構が案内する付加保険料納付申出の操作は次のとおりです。
STEP1:マイナポータルにログイン
マイナンバーカードを利用してマイナポータルにログインします。
STEP2:「年金」を選択
トップ画面から「年金」を選び、「国民年金に加入する方・加入中の方の手続き」へ進みます。
STEP3:付加保険料の手続きを選ぶ
「付加保険料納付申出、または納付辞退」を選択します。
STEP4:「付加保険料の納付を申出する」を選択
新たに付加年金へ加入する場合は、納付を申し出る項目を選択します。
STEP5:加入状況を回答する
通常の国民年金加入者は「国民年金に加入中の方」を選択し、さらに「農業者年金に加入中でない方」を選択します。
農業者年金の加入者は、通常の納付申出ではなく、該当届の手続きを選ぶ必要があります。
STEP6:入力内容を確認して申請する
マイナンバーカードから取得した本人情報などを確認し、必要事項を入力します。内容に問題がなければ同意して申請します。
STEP7:申請状況を確認する
申請後はマイナポータルの申請状況照会から処理状況や審査結果を確認できます。
電子申請のメリットと注意点マイナポータルを利用するメリットは、時間と場所に縛られずに申し込めることです。日本年金機構の案内では、電子申請は24時間利用でき、窓口への移動や郵送の手間を減らせるとされています。
ただし、申請を送信しただけで納付状況の確認まで終わったと考えるのは避けたいところです。申請状況照会で受付や処理結果を確認し、納付開始月と納付方法を把握しておきましょう。
また、マイナポータルでの申請が難しい場合は、市区町村役場や年金事務所での手続きに切り替えることもできます。
【比較で理解】付加年金とiDeCo・国民年金基金の違い
老後資金を増やす方法には、付加年金のほかにiDeCoや国民年金基金があります。いずれも老後の収入を補う目的がありますが、制度の性格や加入条件、併用の可否は異なります。
特に、付加年金と国民年金基金は同時に加入できない一方、iDeCoとは条件付きで併用できます。
3つの制度の関係を比較付加年金とiDeCoは同時に加入できます。両制度を組み合わせることで、公的年金の上乗せと、自分で運用する私的年金の両方を活用できます。
ただし、国民年金第1号被保険者のiDeCoには掛金の拠出限度額があります。
2026年11月現在、厚生労働省が案内している第1号被保険者のiDeCoの拠出限度額は月額68,000円です。国民年金基金の掛金や付加保険料を納めている場合は、その金額が限度額から控除されます。
加えて、2026年12月1日には制度改正によって、第1号加入者のiDeCoと国民年金基金の共通拠出限度額が月額75,000円へ引き上げられる予定です。
付加年金を利用しながらiDeCoの掛金も拠出したい人は、2026年12月の変更前後で自分の拠出可能額を確認しておきましょう。具体的な掛金設定は、iDeCoの運営管理機関や金融機関に確認するのが確実です。
付加年金と国民年金基金は併用できない国民年金基金に加入している人は、付加年金に加入できません。
その理由は、国民年金基金の1口目の給付に付加年金相当の部分が含まれているためです。付加年金を別途納める必要がない仕組みになっています。
両者を比較する際は、掛金の負担だけでなく、将来受け取れる給付の設計にも注目してください。
- 付加年金が向いている人: 毎月の負担を抑えながら、シンプルに終身年金を増やしたい人。
- 国民年金基金が向いている人: 自分の希望する給付設計や年金額を検討し、より計画的に老後の年金を準備したい人。
- iDeCoが向いている人: 税制優遇を活用しながら、自分で資産運用に取り組みたい人。
なお、国民年金基金は原則として任意に途中脱退できない制度です。付加年金とは契約の柔軟性や給付の設計が異なるため、加入前に十分比較しておきましょう。
【加入後も要確認】納付開始時期・納付辞退・見落としやすい注意点
付加年金は申し込みをすればいつでも過去の月までさかのぼって加入できる制度ではありません。納付開始月や辞退手続きのルールを理解しておくことが、無駄な負担や手続き漏れを防ぐポイントです。
付加年金はいつから納付できる?付加保険料の納付は、原則として申し出をした日の属する月分から始まります。
例えば、2026年11月中に申し込みが受け付けられた場合、2026年11月分から納付することになります。
一方、郵送による申請では、申出書を提出先が受け付けた日の属する月が開始月です。11月末に郵送した場合、受付が12月になれば12月分からの開始になる可能性があります。
ここで押さえたいのが、過去の月にさかのぼって加入することはできないという点です。
一方で、すでに付加年金に加入している人が納付期限を過ぎてしまった場合は、納付対象月の翌月末という通常の期限を過ぎても、原則として期限から2年間は納付できます。
つまり、次の2つは別のルールです。
- 新規加入:申し込み月より前にはさかのぼれない。
- 加入済みの人の納付遅れ:納付期限から2年間は納付できる。
この違いを混同しないようにしてください。
付加保険料の納付期限と支払い方法付加保険料の納付期限は、対象月の翌月末日です。末日が土日祝日や所定の年末年始に当たる場合は、翌月最初の金融機関等の営業日になります。
また、付加保険料は前納にも対応しています。前納期間によって割引が適用されるため、まとめて納めたい人は日本年金機構の前納案内を確認するとよいでしょう。
納付方法は、送付される納付書による支払いのほか、国民年金保険料の口座振替など、利用可能な方法を確認しておくと安心です。
付加保険料納付辞退手続きの方法加入後に付加保険料の納付をやめたい場合は、納付辞退の手続きができます。
日本年金機構所定の「国民年金被保険者関係届書(申出書)」を使用し、市区町村役場または年金事務所に提出します。
マイナポータルからも納付辞退の電子申請が可能です。
手続きの際は、申出の受付月と納付終了月の関係を確認してください。日本年金機構の案内では、納付辞退の申出を行った月の前月から付加保険料を納付する方でなくなるとされています。
農業者年金の加入資格を失った場合は、通常の納付辞退とは別に付加保険料非該当届が必要になるケースがあります。
申し込み前に知っておきたい4つの注意点付加年金は負担が小さい制度ですが、加入すれば誰にとっても最適というわけではありません。
1.物価上昇に合わせて受給額は増えない
付加年金は納付月数によって受給額が決まる定額の制度です。物価スライドがないため、将来のインフレによって実質的な価値が低下する可能性があります。
2.国民年金保険料の免除中は原則加入できない
保険料の免除や納付猶予を受けている人は、原則として付加年金を利用できません。負担が厳しい場合は、無理に加入するよりも、まず国民年金の納付状況や免除制度を確認することが先決です。
3.受給額は納付月数によって決まる
加入期間が短ければ、その分だけ付加年金額も小さくなります。申し込み前に、今後どのくらいの期間納付できるかを考えておきましょう。
4.加入しても通常の国民年金保険料は必要
付加保険料400円だけを納めればよいわけではありません。国民年金の定額保険料に上乗せする制度なので、通常の国民年金保険料も納付する必要があります。
こうした点を踏まえると、毎月の負担に余裕があり、長期的に老齢基礎年金を増やしたい人には検討する価値があります。一方、生活費や通常の国民年金保険料の確保が難しい人は、まず家計と年金の納付状況を整えることが優先です。
【よくある質問】付加年金の申し込みに関するFAQ
Q1:付加年金の申し込みはどこでできますか?
A1:住民票のある市区町村役場の国民年金担当窓口、最寄りの年金事務所で申し込めます。郵送やマイナポータルからの電子申請にも対応しています。
Q2:付加年金は申し込んだ月から納付できますか?
A2:原則として申し出をした日の属する月分から納付できます。郵送の場合は、提出先で受け付けられた日の属する月が開始月です。過去にさかのぼって新規加入することはできません。
Q3:付加年金はマイナポータルだけで申し込みできますか?
A3:はい。マイナンバーカードと必要な暗証番号を準備すれば、マイナポータルから付加保険料納付申出を電子申請できます。申請後は申請状況照会で処理結果を確認してください。
Q4:付加年金は何年で元が取れますか?
A4:単純計算では、老齢基礎年金と一緒に付加年金を受け取り始めてから2年間で納付総額と同額になります。例えば10年間加入した場合、納付総額48,000円に対して年間24,000円が加算されます。
Q5:専業主婦・専業主夫でも付加年金に加入できますか?
A5:会社員や公務員など厚生年金加入者の扶養に入っている国民年金第3号被保険者は、原則として加入できません。第1号被保険者や65歳未満の任意加入被保険者が基本的な対象です。
Q6:iDeCoと付加年金は同時に加入できますか?
A6:はい、併用できます。ただし、iDeCoの掛金には拠出限度額があり、付加保険料の納付額も限度額の計算に関係します。2026年12月1日の制度改正による上限変更も確認してください。
Q7:付加年金を途中でやめることはできますか?
A7:できます。国民年金被保険者関係届書(申出書)による納付辞退の手続きが必要です。マイナポータルからも申請できます。
付加年金は、月額400円の付加保険料を納めることで、将来の老齢基礎年金に「200円×納付月数」の年額を上乗せできる制度です。納付開始から2年間で納付総額に相当する金額を受け取れる計算になっており、長期間にわたって受給する場合には、老後の収入を補う選択肢になります。
2026年現在、申し込み方法は市区町村役場や年金事務所での窓口申請、郵送、マイナポータルによる電子申請の3つが利用できます。電子申請では添付書類が不要で、スマートフォンから手続きを進められる点も便利です。
ただし、加入対象は国民年金第1号被保険者と65歳未満の任意加入被保険者が基本です。保険料の免除・納付猶予を受けている人や国民年金基金の加入員は原則加入できません。
【プロの結論】付加年金を検討するときは、単純な「2年で元が取れる」という数字だけで判断しないことが大切です。毎月の家計負担、今後の加入可能期間、物価上昇への備え、iDeCoとの併用、国民年金基金との比較まで考えることで、自分に合った老後資金の準備方法が見えてきます。
まずは自分の国民年金の被保険者区分を確認し、加入できる場合は申し込みを先延ばしにせず、開始月を逃さないよう手続きを進めましょう。