2026年の保険会社ランキングを比較すると、生命保険ではライフネット生命がオリコン顧客満足度調査で2年連続の総合1位を獲得し、ソニー生命、アフラックが続いている。一方、損害保険では自動車保険のダイレクト型と代理店型、火災保険で評価される会社が異なり、保険会社全体を一つの順位で評価することは難しい。
保険会社を選ぶ際には、顧客満足度だけでなく、信用格付け、保険金支払余力を示すESR(経済価値ベースのソルベンシー比率)、保険料、保障内容を総合的に確認したい。特に2026年3月末からは経済価値ベースの新しいソルベンシー規制が適用され、従来の数値とは単純比較できなくなった。2026年11月11日時点の公表情報をもとに、各社の実力と契約前に見極めたいポイントを整理する。
【2026年最新】保険会社ランキングは生命保険と損害保険で異なる
保険会社ランキングを調べるとき、最初に理解したいのが生命保険会社と損害保険会社の違いだ。両者は保障するリスクも契約期間も異なるため、同じ評価基準で順位を比較することはできない。
生命保険会社は人生の長期的なリスクに備える生命保険会社が主に扱うのは、死亡、病気、けが、介護、老後の生活資金などに備える商品だ。定期保険、終身保険、医療保険、がん保険、個人年金保険など、商品によって保障の仕組みが大きく異なる。
代表的な生命保険会社には、日本生命、第一生命、明治安田生命、住友生命、ソニー生命、アフラック、ライフネット生命、メットライフ生命などがある。
会社選びでは、保険料の安さに加え、長期間にわたって契約を維持できるか、保障内容がライフステージに合っているか、給付金請求時のサポートが充実しているかを確認したい。
損害保険会社は事故や災害による経済的損失に備える損害保険会社は、自動車事故、火災、自然災害、旅行中のトラブル、企業活動に伴う賠償責任など、偶然の事故によって発生する損害を補償する。
代表的な会社として、東京海上日動火災保険、損保ジャパン、三井住友海上火災保険、あいおいニッセイ同和損害保険、AIG損害保険、ソニー損害保険、SBI損害保険などが挙げられる。
損害保険では、事故受付の速さ、損害調査の適切さ、保険金支払いまでの対応、ロードサービス、代理店のサポート体制などが評価を左右する。
ランキングを見る前に押さえたい5つの評価軸- 顧客満足度:実際の契約者が加入手続き、商品内容、保険料、アフターフォローをどう評価しているか。
- 信用格付け:第三者の格付会社が保険金支払能力をどう評価しているか。
- ESR・ソルベンシー・マージン比率:想定外の損失に対して、どの程度の資本余力があるか。
- 保険料:必要な保障・補償を確保したうえで、長期的に負担できる金額か。
- 保障・補償内容:実際に保険金や給付金が支払われる条件が、自分のリスクに合っているか。
この5つを分けて見ることで、知名度や広告の印象だけに左右されず、契約先を選びやすくなる。
【顧客満足度ランキング】2026年の生命保険・損害保険の上位企業
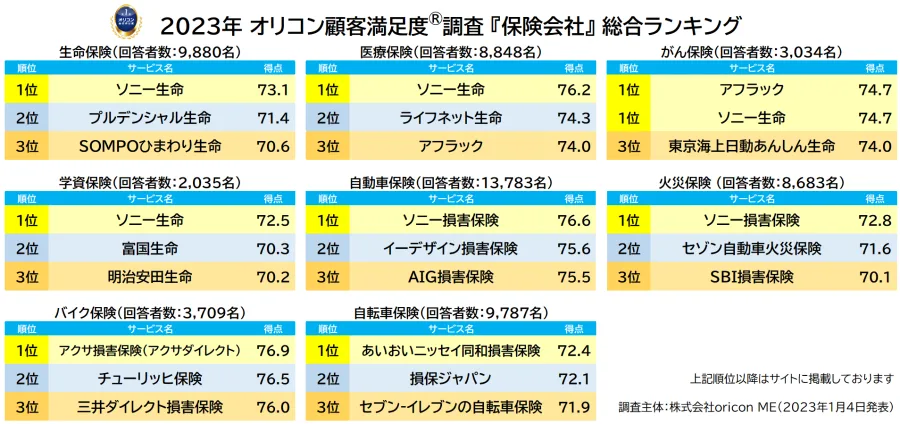
利用者の評価を比較する代表的な調査が、オリコン顧客満足度ランキングだ。実際に商品を利用した人を対象に調査しているため、保険会社の公式な自己評価とは異なる視点でサービスを比較できる。
2026年の生命保険ランキングTOP52026年1月5日に発表されたオリコン顧客満足度調査では、ライフネット生命が総合1位を獲得した。調査対象は死亡保険を取り扱う33企業で、実際に生命保険へ加入した全国の利用者10,995人の回答を集計している。
- 1位:ライフネット生命 72.7点
- 2位:ソニー生命 72.0点
- 3位:アフラック 71.6点
- 4位:プルデンシャル生命 71.4点
- 5位:三井住友海上あいおい生命 71.3点
ライフネット生命は2年連続4度目の総合1位。加入手続き、商品内容、保険料の3項目でも1位となった。ネットを中心とした加入手続きのわかりやすさと、商品設計のシンプルさが高く評価されている。
ソニー生命は2位で、ライフプランナーによる個別提案が利用者から評価された。アフラックは3位となり、年代別では30代で1位、50代で2位、40代で3位に入っている。
なお、このランキングは死亡保険の利用者を対象とした調査であり、医療保険やがん保険を含む全商品についての総合順位ではない。調査対象と評価項目を確認してから活用したい。
出典:オリコン顧客満足度「2026年生命保険ランキング」。調査期間は2025年9月1日~9月22日などの過去3回の調査期間を含む。対象は18~84歳で、過去3年以内に死亡保険へ加入し、選定に関与した人。
2026年の自動車保険ランキング損害保険では、自動車保険のダイレクト型と代理店型を分けて比較することが大切だ。
ダイレクト型はインターネットや電話を通じて保険会社と直接契約する方式。代理店型は保険代理店を通じて契約し、担当者から商品説明や相談を受けられる方式だ。
ダイレクト型の上位企業
- 1位:ソニー損害保険 76.5点
- 2位:三井ダイレクト損害保険 76.2点
- 3位:SOMPOダイレクト損害保険、チューリッヒ保険、東京海上ダイレクト損害保険 各74.5点
ソニー損害保険は9年連続で総合1位となった。調査・認定結果やロードサービスの充実度なども評価されている。
代理店型の上位企業
- 1位:AIG損害保険 76.0点
- 2位:日新火災海上保険 75.4点
- 3位:東京海上日動火災保険 75.2点
AIG損保は5年連続で総合1位を獲得。加入・更新手続き、保険料、事故対応、調査・認定結果、保険金の受取額・支払いスピード、ロードサービスの6項目でも1位となった。
2026年の自動車保険調査は、ダイレクト型6,431人、代理店型7,932人を含む計14,363人を対象としている。
2026年の火災保険ランキング火災保険では、住宅の構造や所在地、自然災害への備え、地震保険の付帯条件などが比較のポイントになる。
オリコン顧客満足度調査の2026年総合ランキングは次のとおりだ。
- 1位:ソニー損害保険 70.7点
- 2位:SBI損害保険 70.6点
- 3位:セコム損害保険 69.4点
- 4位:日新火災海上保険 69.2点
- 5位:三井住友海上火災保険 68.6点
ソニー損害保険は火災保険で7年連続の1位を獲得した。SBI損害保険は保険料とサービス体制の評価が高く、セコム損害保険も商品内容やサービス体制で上位に入っている。
火災保険は建物の所在地や構造によって保険料が変わるため、ランキングの順位だけでなく、同じ補償条件にそろえて見積もりを比較することが欠かせない。
出典:オリコン顧客満足度「2026年自動車保険ランキング」「2026年火災保険ランキング」、2026年の各調査結果。
【財務健全性ランキング】信用格付け・ESR・支払余力を比較
保険会社を長期的な契約先として評価するなら、顧客満足度と同じくらい財務健全性を確認したい。契約時にどれだけ魅力的な商品を提供していても、保険金を支払うための経営基盤が弱ければ、長期的な安心にはつながらない。
信用格付けは第三者による保険金支払能力の評価保険会社の信用格付けとは、独立した格付会社が財務状況や収益力、経営戦略などを分析し、保険契約上の債務を履行する能力について評価したものだ。
代表的な格付会社には、S&Pグローバル・レーティング、格付投資情報センター(R&I)、日本格付研究所(JCR)、ムーディーズなどがある。
例えば、ソニー生命は2026年10月22日現在、R&Iから保険金支払能力AA、S&Pから保険財務力A+の評価を取得している。
アフラックも2026年6月末時点で、S&PのA+、ムーディーズのAa3、R&IのAA、JCRのAA+を公表している。
ただし、異なる格付会社のAAやA+をそのまま横並びにして順位付けするのは適切ではない。各社で評価基準や格付け対象が異なるため、同じ格付会社の評価を比較するのが基本となる。
2026年から適用された新しいESR規制とは2026年の保険会社ランキングで特に注意したいのが、経済価値ベースのソルベンシー規制だ。
金融庁は2026年3月31日から新しい規制を適用した。この制度では、保険会社の資産と負債を経済価値、すなわち時価を踏まえた基準で評価し、通常の予測を超えるリスクに対して十分な資本を確保しているかを確認する。
規制の目的は、契約者保護、保険会社のリスク管理の高度化、消費者や市場関係者への情報提供の充実だ。
従来のソルベンシー・マージン比率では200%が健全性判断の目安とされていたが、新制度では100%以上が基本的な健全性の基準となる。旧基準と新基準では算出方法が異なるため、2024年度までの数値と2025年度末の数値を単純比較してはならない。
出典:金融庁「経済価値ベースのソルベンシー規制等について」、SBI損害保険の2025年度末開示資料。
主要生命保険会社3社の顧客満足度・ESR・信用格付け比較2026年の生命保険ランキング上位3社について、顧客満足度と2025年度末の新規制に基づくソルベンシー・マージン比率を整理した。
| 保険会社 | オリコン生命保険総合順位・得点 | 2025年度末の新基準比率 | 公表信用格付け |
|---|---|---|---|
| ライフネット生命 | 1位・72.7点 | 333.7% | 本表の参照資料では比較可能な格付けを確認できず |
| ソニー生命 | 2位・72.0点 | 174.9% | R&I:AA、S&P:A+ |
| アフラック生命 | 3位・71.6点 | 230.0% | S&P:A+、Moody's:Aa3、R&I:AA、JCR:AA+ |
※比率はいずれも2026年3月31日を基準とする2025年度末の新規制に基づく公表値。格付けは会社ごとに公表時点が異なる。ライフネット生命の数値は同社の公表するソルベンシー・マージン比率。ソニー生命とアフラック生命の格付けはそれぞれの公表資料に基づく。
数値だけを見ると、ライフネット生命が333.7%、アフラックが230.0%、ソニー生命が174.9%という順になる。
ただし、この順位をそのまま会社の優劣と判断することはできない。保有する保険契約の種類、資産運用方針、金利変動への感応度、リスク構成などによって必要資本や比率は変わるためだ。
また、ライフネット生命は2025年度の内部管理指標として394%の内部ESRも開示している。これは規制に基づく333.7%とは別の計算方法による指標であり、両者を同じランキングに混在させてはいけない。
出典:ライフネット生命「ソルベンシー・マージン比率」、同社のサステナビリティ情報、ソニー生命「ソルベンシー・マージン比率」「格付け情報」、アフラック生命「財務・非財務ハイライト」。
ソルベンシー・マージン比率が高ければ絶対に安心なのかソルベンシー・マージン比率は、通常の予測を超えるリスクに対して保険会社がどれだけ支払余力を確保しているかを示す重要な指標だ。
しかし、比率が高いからといって、すべての経営リスクが小さいとは限らない。金利変動、保有資産の価格下落、自然災害、保険金支払いの増加など、会社を取り巻く状況は変化する。
加えて、規制に基づくESRと会社独自の内部ESRは別物だ。ランキングを比較する場合は、必ず計算基準、基準日、単体・連結の違いを確認したい。
【評判を検証】ライフネット生命・ソニー生命・アフラックの違い
生命保険の比較で検索されることが多いのが、ライフネット生命の評判、ソニー生命の評判、アフラック生命の評判だ。2026年のオリコン調査では、この3社が総合上位を占めたが、利用者から評価されている要点はそれぞれ異なる。
ライフネット生命の評判:手続きの簡単さと保険料の納得感ライフネット生命はインターネットを中心に保険を販売する生命保険会社だ。店舗や対面営業を中心とする会社とは異なり、オンラインで商品を比較しながら加入手続きを進めやすい。
2026年のオリコン調査では総合72.7点で1位。評価項目別では次の結果となった。
- 加入手続き:76.9点・1位
- 商品内容:75.5点・1位
- 保険料:70.9点・1位
- アフターフォロー:66.4点・2位
3項目でトップとなった点は、ライフネット生命の強みをよく表している。保障内容をシンプルに理解し、自分で必要な商品を選びたい人にとって比較しやすい選択肢だ。
一方、担当者と対面で何度も相談しながら保障を設計したい人は、オンライン中心の加入スタイルが自分に合うかを確認したい。契約後の相談方法や給付金請求のサポート体制も、加入前に確認しておくとよい。
出典:オリコン顧客満足度「ライフネット生命の評判・口コミ」、ライフネット生命の評価情報。
ソニー生命の評判:ライフプランナーによる個別提案ソニー生命の特徴は、ライフプランナーを通じたコンサルティング型の営業体制にある。
利用者の家族構成、収入、住宅ローン、教育資金、老後の生活設計などを踏まえ、必要な保障を個別に検討する方法が中心となる。
オリコン顧客満足度調査では2026年に72.0点で2位。商品内容と保険料の評価が前回からそれぞれ0.9点上昇した。利用者の評価には、ライフプランナーによる丁寧な提案に関する内容も見られる。
個別相談を重視する人には魅力的だが、提案された保障が本当に必要かどうかを自分でも検討することが大切だ。複数の保険会社から同じ保障条件の見積もりを取り、保険料や特約を比較すると判断しやすい。
出典:オリコン顧客満足度「2026年生命保険ランキング」、ソニー生命の業績・財務情報。
アフラック生命の評判:幅広い年代で評価される商品展開アフラックは1974年11月15日に創業し、日本国内では長年にわたって生命保険事業を展開してきた会社だ。アフラック生命保険株式会社としての営業開始は2018年4月2日となっている。
2026年のオリコン生命保険ランキングでは71.6点で3位。年代別では30代1位、50代2位、40代3位という結果だった。
また、同社は2025年度末時点で総資産12兆7,575億円、保険料等収入1兆3,187億円を公表している。保険財務力格付けについても、S&PのA+、ムーディーズのAa3などを取得している。
ただし、会社規模が大きいことや知名度が高いことだけで、自分に適した保険商品かどうかは決まらない。医療保険やがん保険を検討する場合には、診断給付金の支払条件、入院・通院保障、給付回数の制限、対象となる治療などを個別に確認したい。
出典:アフラック生命「コーポレートデータ」「財務・非財務ハイライト」、オリコン顧客満足度調査。
3社の評判から見える選び方の違い- ライフネット生命:オンラインで効率よく比較し、手続きや保険料のわかりやすさを重視する人向け。
- ソニー生命:担当者と相談しながら、家族構成や将来設計に合わせて保障を組み立てたい人向け。
- アフラック:医療保障やがん保障などを含め、商品ごとの支払条件を丁寧に比較したい人向け。
顧客満足度の差は、ライフネット生命とアフラックでも1.1点にとどまる。順位だけを見て一社に決めるよりも、自分が保険会社に求めるサービスを明確にすることが大切だ。
【保険料・保障内容】ランキングだけでは見えない費用と契約条件
保険会社の比較で多くの人が気にするのが、毎月の保険料だ。しかし、保険料の安さだけを優先すると、必要なときに十分な保険金を受け取れない可能性がある。
保険料は同じ会社でも契約条件によって変わる生命保険の保険料は、年齢、性別、健康状態、保険金額、保険期間、払込期間、特約の有無などによって変わる。
例えば、同じ死亡保障1,000万円の商品でも、契約年齢や保険期間が違えば保険料は一致しない。終身保険と定期保険では保障期間や保険料の構造も異なる。
そのため、インターネット上の「最安保険会社ランキング」を見ても、すべての人にとって最も安い会社が決まるわけではない。
安い保険を選ぶときに確認したい保障内容保険料を比較するときには、最低でも次の条件をそろえたい。
- 死亡保険金や入院給付金などの保障額
- 保障期間と保険料の払込期間
- 更新の有無と更新後の保険料
- 入院・手術・通院などの支払対象
- 特約の内容と追加保険料
- 免責事項や給付対象外となる条件
- 解約返戻金の有無と金額
特に注意したいのが、更新型の商品と解約返戻金のある商品だ。更新型では更新時の年齢などに応じて保険料が変わる場合があり、長期間加入すると負担が増える可能性がある。
また、途中で解約すると払込保険料を下回る返戻金しか受け取れない商品もある。契約期間全体で支払う金額を確認する必要がある。
損害保険は補償範囲と自己負担額を比較する自動車保険では、対人・対物賠償、人身傷害、車両保険、弁護士費用特約、ロードサービスなどを確認する。
保険料が安くても、車両保険の補償範囲が限定されていたり、事故時の自己負担額が大きかったりすれば、実際の事故で家計への負担が残る可能性がある。
火災保険では、建物と家財の補償、風災・水災・雪災の対象条件、地震保険の付帯、免責金額などを確認したい。
特に水災補償は、地域のハザードマップや建物の立地条件を踏まえて判断することが重要だ。保険料を抑えるために補償を外す場合には、想定される損害を自分で負担できるかを考えたい。
公的保険を踏まえて民間保険の必要額を決める民間保険に加入する前に確認したいのが、公的医療保険や公的年金などの保障だ。
会社員であれば健康保険の高額療養費制度や勤務先の福利厚生、遺族年金などが利用できる場合がある。自営業者と会社員では利用できる制度や保障の範囲が異なる。
必要な民間保険の金額は、万一のときに必要となる費用から、公的制度、預貯金、その他の収入でカバーできる部分を差し引いて考えると整理しやすい。
金融庁も、保険加入時には現在の収入や金融資産、家族のライフプランを踏まえて必要な保障を検討し、保険料と受け取れる保険金・給付金の内容を確認するよう案内している。
【保険会社の選び方】契約前に確認したい7つの判断基準
保険会社を選ぶ際は、ランキングの上位企業をそのまま契約先にするのではなく、自分の目的と商品の条件を照らし合わせる必要がある。
1. 何のリスクに備えるのかを明確にする死亡保障が必要なのか、入院費用に備えたいのか、住宅や自動車の損害を補償したいのかによって、選ぶ商品は変わる。
保障の目的が曖昧なまま商品を比較すると、不要な特約を付けたり、必要な補償を外したりする原因になる。
2. 顧客満足度の調査対象と評価項目を確認するオリコン顧客満足度ランキングは、実際の利用者の評価を知るための有用な資料だが、すべての商品や契約者の体験を網羅しているわけではない。
死亡保険のランキングを医療保険の評価に流用したり、自動車保険の満足度を火災保険の評価として扱ったりしないことが重要だ。
3. 信用格付けと財務健全性を確認する長期契約を結ぶ生命保険会社では、格付会社の評価や最新の財務情報を確認したい。
格付けは第三者の評価であり、将来の支払いを保証するものではない。ESRやソルベンシー・マージン比率についても、基準日と計算方法を確認してから判断する。
4. 保険料が長期的に家計を圧迫しないか確認する現在の収入で支払える保険料でも、住宅購入、子どもの進学、転職、退職などで家計状況は変わる。
特に長期間加入する生命保険は、契約時の保険料だけでなく、将来の支払い総額や更新後の負担も確認したい。
5. 保険金・給付金の支払条件を読む契約時に必ず確認したいのが、保険金が支払われる条件と支払われない条件だ。
例えば医療保険では、入院日数の条件、手術の対象範囲、通院給付の条件などが商品によって異なる。がん保険では、診断給付金の支払条件や再給付の間隔なども比較したい。
6. 告知義務と健康状態の申告を正確に行う生命保険に加入するときは、過去の病歴、治療歴、現在の健康状態などについて、保険会社が求める質問に正確に回答しなければならない。
事実と異なる告知や重要事項の不申告があると、告知義務違反として契約が解除され、保険金や給付金を受け取れなくなる場合がある。
健康状態に不安がある場合でも、自己判断で情報を省略せず、保険会社に確認したうえで申込みを進めたい。
7. 契約後の相談・請求サポートを比較する保険は加入して終わりではない。実際に病気や事故が起きたとき、必要な書類を案内してもらえるか、電話やオンラインで相談できるか、担当者がいるかなども確認したい。
対面相談を重視する人は代理店型や担当者によるサポートが充実した会社、オンラインで手続きを完結させたい人はダイレクト型の会社が候補になる。
金融庁や生命保険文化センターが案内する契約時の注意事項も参考になる。特に免責事項、解約返戻金、告知義務、責任開始期については契約概要と注意喚起情報を確認しておきたい。
出典:金融庁「保険を契約するときの注意点」「金融サービス利用者相談室」、生命保険文化センター「契約申込みから契約成立までの流れと重要事項」。
保険会社の選び方をタイプ別に整理- 保険料と手続きの簡単さを優先:ライフネット生命など、オンラインで比較・申込みを進めやすい会社を検討する。
- 担当者による個別相談を優先:ソニー生命など、ライフプランに応じた提案を受けられる会社を比較する。
- 医療・がん保障を重視:アフラックなどを含め、診断給付金や治療保障の条件を比較する。
- 自動車保険をオンラインで契約したい:ソニー損保や三井ダイレクト損保などのダイレクト型を検討する。
- 事故時の代理店サポートを重視:AIG損保や東京海上日動など、代理店型の対応体制を比較する。
これらは各社の特徴と調査結果に基づく比較の方向性であり、すべての契約者に同じ会社が最適という意味ではない。保障内容と保険料を同じ条件にそろえて判断することが、納得できる契約につながる。
【保険会社ランキング2026年最新】に関するよくある質問(FAQ)
Q1:2026年に最も顧客満足度が高い生命保険会社はどこですか?
A1:2026年のオリコン顧客満足度調査では、ライフネット生命が72.7点で総合1位、ソニー生命が72.0点で2位、アフラックが71.6点で3位となっています。ただし、調査対象は死亡保険を取り扱う会社であり、すべての保険商品を対象とした順位ではありません。
Q2:財務健全性が高い保険会社はどこですか?
A2:財務健全性はESRや信用格付けなど複数の指標で判断します。2025年度末の新規制に基づく公表比率では、ライフネット生命333.7%、アフラック230.0%、ソニー生命174.9%です。ただし、比率だけで会社全体の健全性を断定することはできません。
Q3:ソルベンシー・マージン比率は何%以上なら安心ですか?
A3:2026年3月末から適用された経済価値ベースの新規制では、100%以上が基本的な健全性の基準です。旧制度の200%基準とは算出方法が異なるため、過年度の数値と単純比較しないよう注意してください。
Q4:ライフネット生命とソニー生命はどちらがおすすめですか?
A4:オンラインでの加入手続きや保険料のわかりやすさを重視するならライフネット生命、担当者と相談しながら個別の保障設計をしたいならソニー生命が比較候補になります。必要な保障と相談方法によって選ぶのが適切です。
Q5:保険会社の信用格付けはどこを確認すればよいですか?
A5:S&Pグローバル・レーティング、R&I、JCR、ムーディーズなどの格付けを確認します。同じ格付会社の評価を比較し、取得日や格付け対象も確認してください。格付けは第三者の意見であり、将来の保険金支払いを保証するものではありません。
Q6:保険料が最も安い保険会社を選べばよいですか?
A6:保険料だけで選ぶのはおすすめできません。保険金額、保障期間、特約、免責事項、給付条件をそろえて比較する必要があります。安い商品でも必要な保障が不足していれば、万一のときに十分な備えにならない可能性があります。
Q7:生命保険会社と損害保険会社のランキングは同じ基準で比較できますか?
A7:基本的にはできません。生命保険は死亡・病気・老後などの長期的なリスク、損害保険は自動車事故や火災などの損害を主に対象としています。それぞれの商品特性に合った顧客満足度や財務指標を確認する必要があります。
2026年の保険会社ランキングでは、生命保険の顧客満足度でライフネット生命、ソニー生命、アフラックが上位に入り、損害保険ではソニー損保やAIG損保などが商品別の調査で高い評価を獲得した。
一方、財務健全性を見ると、2026年3月末から経済価値ベースのソルベンシー規制が適用され、従来とは異なる基準で支払余力を評価する時代に入っている。信用格付け、規制ESR、内部ESRを区別して確認することが、2026年の保険会社比較では欠かせない。
【プロの結論】保険会社を選ぶときに最も重視したいのは、ランキングの順位そのものではなく、必要なときに必要な保障を受けられる契約になっているかという点だ。
顧客満足度は契約者の経験、信用格付けは第三者による財務評価、ESRは想定外のリスクに対する資本余力を示す。それぞれが異なる側面を測っているため、一つの数字だけで会社の実力を判断することはできない。
まず公的保険でカバーできる範囲を把握し、不足する保障を明確にする。そのうえで複数社の見積もりを同じ条件で比較し、保険料、支払条件、免責事項、契約後のサポートを確認する。
保険は加入時の満足度だけでなく、10年後、20年後に家計と生活を守れるかが問われる商品だ。2026年の最新ランキングを参考資料として活用しながら、自分と家族の将来に合った保険会社を選びたい。