年間100万円の貯金を実現するには、毎月いくら貯めればよいのでしょうか。単純計算では、必要な金額は月額約8万3,334円です。しかし、生活費や住宅費、家族構成によっては、毎月の給与だけでこの金額を確保するのが難しい人も少なくありません。無理なく達成するには、先取り貯蓄を基本に、固定費の見直しやボーナスの活用を組み合わせることが現実的です。
総務省統計局が2026年5月19日に公表した「家計調査報告(貯蓄・負債編)」の2025年平均結果によると、二人以上の世帯の貯蓄現在高は平均2,059万円、貯蓄保有世帯の中央値は1,264万円でした。ただし、この数字は世帯全体の貯蓄状況を示す統計であり、年間100万円を貯めるための必要条件や個人の目標額ではありません。統計の正しい読み方から、手取り別の貯金額、具体的な節約方法、2026年に取り入れたい家計管理まで詳しく解説します。
【まず確認】年間100万円の貯金に必要な金額はいくら?
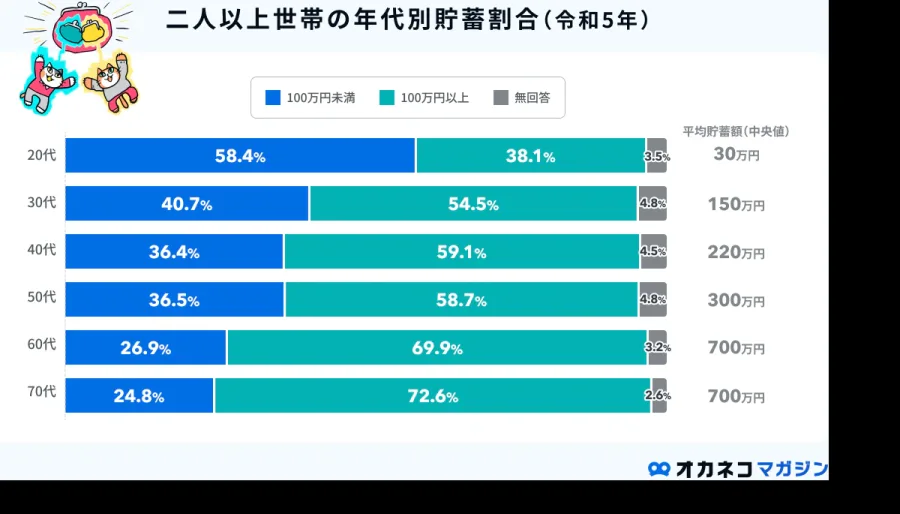
年間100万円の貯金を目指す場合、最初に決めたいのが毎月の積立額です。目標金額を12か月に分ければ、1か月当たりの必要額が明確になります。
毎月8万3,334円を貯めれば年間100万円を超える100万円を12か月で割ると、月額約83,333.33円です。1円単位で端数を切り上げ、毎月8万3,334円を貯金すれば、年間の積立額は100万8円になります。
ただし、毎月8万円以上を貯金することが難しい場合、目標を諦める必要はありません。ボーナスや臨時収入を組み合わせれば、毎月の負担を軽減できます。
貯金期間を延ばす選択肢もある年間100万円という目標は、達成する期間を調整するだけでも取り組みやすくなります。
- 12か月で100万円:毎月約8万3,334円
- 18か月で100万円:毎月約5万5,556円
- 24か月で100万円:毎月約4万1,667円
家賃や教育費などの負担が大きい家庭では、18か月や24か月の計画から始める方法もあります。無理な節約で生活の質を落とすより、継続できる金額を設定するほうが長期的には効果的です。
【2026年最新統計】年間貯蓄額の平均と2025年の中央値を比較
年間100万円を貯めることが一般的な家庭にとってどの程度の目標なのかを考えるには、日本の世帯が保有する貯蓄額を確認する必要があります。
参考になるのが、総務省統計局の「家計調査(貯蓄・負債編)」です。2026年11月10日時点では、2026年4~6月期の四半期結果が10月23日に公表されています。一方、年間の貯蓄状況を比較する際には、2026年5月に公表された2025年平均結果が重要な基準になります。
二人以上世帯の貯蓄平均は2,059万円2025年平均の二人以上の世帯における1世帯当たりの貯蓄現在高は、2,059万円でした。前年の1,984万円から75万円増加し、前年比3.8%増となっています。7年連続の増加であり、比較可能な2002年以降で最も高い水準です。
一方、貯蓄保有世帯の中央値は1,264万円です。加えて、貯蓄がゼロの世帯も含めた中央値は1,167万円となっています。
平均と中央値の違いは重要です。貯蓄が非常に多い世帯が存在すると、平均値は大きく押し上げられます。実際、2025年の調査では、二人以上の世帯の約66.1%が平均値2,059万円を下回っていました。
2025年の貯蓄統計を一覧で確認| 統計項目 | 2025年の数値 | 意味・読み方 |
|---|---|---|
| 貯蓄現在高の平均 | 2,059万円 | 貯蓄ゼロの世帯も含む平均値 |
| 貯蓄保有世帯の中央値 | 1,264万円 | 貯蓄ゼロの世帯を除いた中央の値 |
| 貯蓄ゼロを含む中央値 | 1,167万円 | 貯蓄ゼロの世帯も含めた中央の値 |
| 勤労者世帯の平均貯蓄 | 1,717万円 | 二人以上の勤労者世帯の平均 |
| 負債現在高の平均 | 675万円 | 負債ゼロの世帯も含む平均値 |
| 平均値を下回る世帯 | 66.1% | 平均以下の世帯が約3分の2を占める |
出典は総務省統計局「家計調査報告(貯蓄・負債編)2025年平均結果」です。
平均2,059万円をそのまま目標にしなくてよい理由この統計でいう貯蓄現在高は、銀行口座にある現金だけを指しているわけではありません。預貯金のほか、生命保険や積立型損害保険の払込総額、株式、債券、投資信託などの有価証券も含まれます。
また、二人以上の世帯を対象とする統計であるため、単身世帯の貯蓄額と直接比較することもできません。世帯主の年齢、収入、住宅ローン、家族構成などによって貯蓄状況は変わります。
2025年の調査では負債現在高の平均も675万円となっており、住宅・土地のための負債が大きな割合を占めています。貯蓄額だけを見て家計の豊かさを判断するのは適切ではありません。
年間100万円の貯金を目指す人にとって大切なのは、全国平均との比較ではなく、現在の貯蓄額から1年間でどれだけ純増させられるかという視点です。
【手取り別】年間100万円貯めるための貯金額と貯蓄率
年間100万円を貯められるかどうかは、手取り収入に対する貯金額の割合によって大きく変わります。同じ8万3,334円でも、手取り20万円の人と40万円の人では家計への負担が異なります。
手取り月収ごとの貯金負担を比較毎月8万3,334円を貯金する場合、手取り収入に対する割合は次のようになります。賞与を含めず、月々の手取り収入だけで計算した目安です。
- 手取り20万円:約41.7%
- 手取り25万円:約33.3%
- 手取り30万円:約27.8%
- 手取り35万円:約23.8%
- 手取り40万円:約20.8%
- 手取り50万円:約16.7%
手取り20万円で毎月8万3,334円を確保すると、残りの生活費は約11万6,666円です。家賃や光熱費、食費、通信費などを考えると、住居費が高い地域や扶養家族がいる家庭では厳しいケースもあります。
一方、手取り40万円なら、残りの31万6,666円を生活費などに充てられます。年間100万円という同じ目標でも、収入に応じて達成の難易度は異なります。
貯蓄率の計算方法を知っておく自分の家計に合った貯金計画を立てるには、貯蓄率を計算するのがおすすめです。
貯蓄率=年間貯蓄額÷年間手取り収入×100
例えば、年間の手取り収入が360万円で、100万円を貯金できた場合、貯蓄率は約27.8%です。
ボーナスがある場合は、年間の手取り収入に賞与も加えて計算します。月給だけを基準にした割合と、賞与込みの年間貯蓄率を混同しないようにしましょう。
なお、ここで紹介した計算式は個人の家計管理に使う簡易的な指標です。総務省や内閣府が扱うマクロ経済統計上の家計貯蓄率とは定義が異なります。
手取り20万円なら段階的に増やす手取り20万円で年間100万円を目指す場合、最初から毎月8万3,334円を貯めようとする必要はありません。
まずは月3万円を積み立て、固定費の見直しによって月4万円、5万円と増やす方法があります。加えて、ボーナスや臨時収入を計画的に貯金へ回せば、年間100万円に近づけます。
毎月の生活費を圧迫してクレジットカードのリボ払いや借入れに頼るようでは本末転倒です。生活を維持できる範囲で目標を調整してください。
【実践編】年間100万円貯める方法は先取り貯蓄が基本
貯金が続かない原因の一つは、生活費を使った後に残った金額を貯めようとすることです。余ったお金を貯金する方法では、急な出費や娯楽費によって積立額が変わりやすくなります。
そこで取り入れたいのが、給料日に貯金分を別口座へ移す先取り貯蓄です。
先取り貯蓄のやり方は3ステップステップ1:貯金専用口座を用意する
生活費を管理する口座と貯金用口座を分けます。普段使う銀行口座にまとまった貯金を置いていると、残高を使えるお金と勘違いしやすいためです。
ステップ2:給料日に自動振替を設定する
毎月の給料日直後に、決めた金額を貯金口座へ移す設定を行います。銀行の自動積立や定額自動振替などを利用すれば、毎月手作業で移動させる必要がありません。
ステップ3:残った金額で生活する
貯金を済ませた後の金額を生活費の上限として考えます。食費、日用品、交際費などの予算を先に決めておけば、月末に貯金できるかどうかを心配する機会が減ります。
家計簿と支出管理でお金の流れを見える化する先取り貯蓄と並行して取り組みたいのが、家計簿による支出管理です。家計簿は細かく記録すること自体が目的ではありません。お金がどこに消えているのかを把握し、改善できる支出を見つけるための道具です。
支出は次の3つに分けると管理しやすくなります。
- 固定費:家賃、住宅ローン、通信費、保険料、サブスクリプション料金など
- 変動費:食費、日用品費、交通費、交際費、娯楽費など
- 臨時支出:旅行、冠婚葬祭、家電の買い替え、税金、医療費など
特に注意したいのは、毎月の家計簿に表れにくい臨時支出です。旅行や帰省、車検、家電の購入などを予算に入れておかないと、せっかく積み立てた貯金を取り崩すことになります。
スマートフォンの家計簿アプリや銀行の明細連携を使えば、支出の分類や月ごとの比較も簡単になります。手書きの家計簿でも問題ありません。自分が継続できる方法を選ぶことが大切です。
【節約効果を最大化】固定費の見直しと節約方法
年間100万円の貯金を目指すなら、食費や娯楽費を毎日削るよりも、固定費の見直しを優先する方法が効率的です。
固定費は一度契約を変更すれば、その後も削減効果が続きます。毎月の負担が少し減るだけでも、1年間で見ると大きな違いになります。
通信費とサブスクリプションを見直すスマートフォンの料金プランは、実際のデータ使用量に合っているか確認しましょう。大容量プランを契約していても、毎月の利用量が少なければ、より安いプランに変更できる可能性があります。
また、動画配信、音楽配信、オンラインサービスなどのサブスクリプションは、契約していることを忘れやすい支出です。直近3か月程度の利用状況を振り返り、使っていないサービスは解約を検討してください。
保険料は保障内容と重複を確認する生命保険や医療保険は、保険料の安さだけで判断しないことが大切です。公的医療保険の保障、勤務先の福利厚生、家族構成、住宅ローンの保障などを確認し、必要な保障が不足しない範囲で見直します。
すでに加入している保険と保障内容が重複していないかを確認するだけでも、家計改善につながる場合があります。必要な保障を一律に削る節約は避けましょう。
電気・ガス・住居費を定期的に確認する電気やガスの契約は、料金体系や使用量によって適したプランが変わります。現在の契約内容と実際の使用量を確認し、変更によるメリットがあるか比較してください。
住居費は家計に占める割合が大きいため、賃貸契約の更新や住み替えのタイミングで検討する価値があります。ただし、引っ越しには初期費用や通勤費の変化も伴うため、家賃だけで判断しないことが重要です。
食費と日用品費は週単位で管理する食費を削る場合は、食事の質や健康を犠牲にするのではなく、買い物の回数や食品ロスを減らす工夫が有効です。
- 買い物前に冷蔵庫の在庫を確認する
- 1週間分の献立をある程度決める
- 空腹時の衝動買いを避ける
- まとめ買いした食品を使い切る
- コンビニでの少額購入を家計簿で確認する
毎日の小さな節約を積み重ねることは有効ですが、最初から厳しい予算を設定すると反動が出やすくなります。まずは無理なく続けられる範囲から始めましょう。
【ボーナスも活用】年間100万円の貯金計画を組み立てる
毎月8万3,334円を給与から確保できない場合は、ボーナスを利用する方法があります。年間の目標額を月給と賞与に分ければ、日々の生活費に対する負担を軽くできます。
ボーナスの貯金割合を決めるボーナスが支給される人は、受け取る前に貯金へ回す金額を決めておくと使い過ぎを防げます。
例えば、年間のボーナス手取り額が40万円なら、その全額を貯金するのではなく、20万円ずつを2回の賞与から確保する計画が考えられます。
毎月5万円を貯めれば年間60万円、ボーナスから合計40万円を貯めれば、年間100万円を達成できます。
月給とボーナスを組み合わせた具体例- 毎月5万円×12か月=60万円
- 夏のボーナスから20万円=20万円
- 冬のボーナスから20万円=20万円
- 年間合計=100万円
この方法なら、毎月の貯金額は8万3,334円から5万円に減ります。残りの金額を生活費や予備費に充てられるため、毎月の収支を安定させやすくなります。
ただし、ボーナスは会社の業績や勤務状況によって変動する場合があります。支給されることを前提に借金をしてまで生活費を使うのは避け、実際に受け取った金額に応じて貯金額を調整しましょう。
ボーナスがない人は臨時収入を計画的に使うボーナスがない人でも、年間100万円の貯金は目指せます。月々の給与から積み立てる方法に加えて、残業代や副業収入、還付金などの臨時収入を貯金に回す方法があります。
臨時収入をすべて使い切るのではなく、あらかじめ貯金に回す割合を決めておくと、計画が崩れにくくなります。
【2026年最新】貯金を継続する仕組みと失敗しない判断基準
年間100万円を貯めるうえで、最も難しいのは最初の1か月ではなく、12か月間継続することです。節約を一時的なイベントにせず、生活習慣として定着させることが達成への近道になります。
2026年に取り入れたい貯金方法現在の家計管理では、銀行口座の自動振替やスマートフォンの家計簿アプリなどを活用し、貯金と支出管理を仕組み化する方法が取り入れやすくなっています。
おすすめしたいのは次の4つです。
- 自動積立:給料日に貯金用口座へ自動的に資金を移す。
- 口座の使い分け:生活費、貯金、臨時支出の資金を分ける。
- 支出の自動記録:家計簿アプリなどで支出を分類する。
- 月1回の家計チェック:予算と実績を比較して翌月の積立額を調整する。
金融庁の資産形成に関する案内でも、家計管理の基本として収入と支出の把握、収支の黒字化、黒字分の貯蓄が紹介されています。給料日に一定額を自動で貯蓄用口座へ移す方法も推奨されています。
貯金とNISAによる資産形成は分けて考える2026年の家計管理では、新NISAを活用した資産形成も選択肢の一つです。ただし、預貯金と投資は性質が異なります。
預貯金は元本の確保を重視し、必要なときに使える資金を保有する方法です。一方、投資信託や株式は価格が変動するため、運用結果によって資産が減る可能性があります。
近い将来に使う予定のある100万円を確保したい場合は、まず預貯金を中心に計画するのが分かりやすい方法です。NISAは長期・積立・分散投資を基本に、当面使う予定のない資金で取り組むことを検討しましょう。
投資で得られる利益を前提に年間100万円の貯金計画を立てると、相場の下落によって目標を達成できなくなる可能性があります。
年間100万円貯金に向いている人・慎重に考えたい人年間100万円の目標に取り組みやすい人
- 毎月の手取り収入が比較的安定している人
- 固定費を見直せる余地がある人
- ボーナスや臨時収入を貯金に回せる人
- 自動積立や家計簿を継続できる人
目標額や期間を調整したほうがよい人
- 家賃や住宅ローンの負担が大きい人
- 教育費や介護費などの支出が多い人
- 収入が不安定で毎月の生活費を確保するのが難しい人
- 高金利の借入れやリボ払いを抱えている人
- 緊急時に使える生活資金がほとんどない人
特に高金利の借入れがある場合は、貯金額を増やすことだけに集中せず、利息負担を減らす返済計画も必要です。まずは生活を守るための予備資金を確保し、そのうえで無理のない貯金額を決めましょう。
【年間100万円の貯金】に関するよくある質問(FAQ)
Q1:年間100万円貯金するには毎月いくら必要ですか?
A1:毎月約8万3,334円が目安です。12か月間積み立てると100万8円になります。ボーナスを活用する場合は、毎月5万円と年間40万円の賞与貯金などに分けることも可能です。
Q2:手取り20万円でも年間100万円の貯金はできますか?
A2:可能性はありますが、毎月8万3,334円を給与から確保すると、生活費に使える金額は約11万6,666円です。住居費や家族構成によっては厳しいため、固定費の削減や賞与の活用、18~24か月への期間延長を検討してください。
Q3:ボーナスなしでも年間100万円を貯められますか?
A3:ボーナスなしでも、毎月約8万3,334円を積み立てれば達成できます。毎月の負担が大きい場合は、副収入を活用したり、支出を見直したりして、無理のない積立額から段階的に増やす方法があります。
年間100万円の貯金を実現するための基本的な目安は、毎月約8万3,334円です。ただし、手取り収入や住居費、家族構成によって達成の難易度は変わります。毎月の給与だけで確保する方法にこだわらず、ボーナスや臨時収入を組み合わせることも有効です。
総務省統計局の2025年平均結果では、二人以上の世帯の貯蓄現在高は平均2,059万円、貯蓄保有世帯の中央値は1,264万円でした。平均値だけを見るのではなく、中央値や世帯構成、負債の状況も踏まえて、自分の家計を考えることが大切です。
実践する順番としては、まず家計簿で支出を把握し、通信費や保険料などの固定費を見直します。そのうえで給料日に自動積立を設定し、ボーナスの貯金割合も事前に決めておきましょう。
年間100万円という金額だけを追いかけるのではなく、毎月確実に貯金できる仕組みをつくること。それが2026年以降も家計を安定させ、将来の選択肢を広げるための現実的な方法です。
(出典: 貯金年間 100 万(Yahoo!ニュース))